– Det som overrasket oss, er at alle de tre nevnte aktørtypene, med ulike mandater og rammebetingelser, viser det samme mønsteret. Eiendomsandelen av den samlede kapitalen faller, mens de rapporterte eiendomsverdiene holder seg, sier Sigmund Olav Lie, bransjeleder for eiendom i BDO.
Er dette fordi alternativene til eiendom relativt sett er blitt så mye bedre?
Hvis en ser på Norge isolert sett ligger prime yield på kontor i Oslo sentrum rundt 4,5 prosent, med noe ulik rapportering mellom meglerhusene. Femårs swap-rente ligger til sammenligning nærmere 5 prosent.
– Den løpende avkastningen på det beste kontorbygget i Oslo sentrum er nå lavere enn det koster å sikre finansieringen, før bankmargin. Samtidig gir en norsk tiåring om lag 4,6 prosent, uten at kapitalen bindes. Dette kan, sammen med resultatene fra undersøkelsen, indikere at aktørene vurderer at risikojustert alternativ avkastning er mer attraktiv i andre aktivaklasser, utdyper Lie.
Samtidig har konkurransebildet også endret seg i perioden.
– Eiendom er ikke lenger det eneste realaktivumet som er tilgjengelig. Infrastruktur og andre illikvide investeringer som gir inflasjonsbeskyttelse konkurrerer om den samme kapitalen. Samtidig har eiendom risikoreduserende egenskaper som gjør aktivaklassen attraktiv å ha i en stor portefølje, og aktørene sitter fortsatt med betydelige eiendomsverdier, fortsetter Lie.
Siste Eiendomsforum hos BDO satte derfor fokus på kapitalallokering hos de største aktørene. Til dette hadde BDO kartlagt hvordan tre grupper har allokert kapital mot eiendom fra 2021 til 2025. De tre gruppene er fire nordiske family offices, seks norske livselskaper og seks globale kapitalforvaltere.
– Selskapene rapporterer ulikt, og mange rapporterer ikke i det hele tatt. For flere av selskapene har vi estimert tallene basert på offentlig tilgjengelig informasjon, og de er ikke kvalitetssikret av selskapene. Tallene gir derfor indikasjoner, ingen fasit, sier Lie om utvalget.
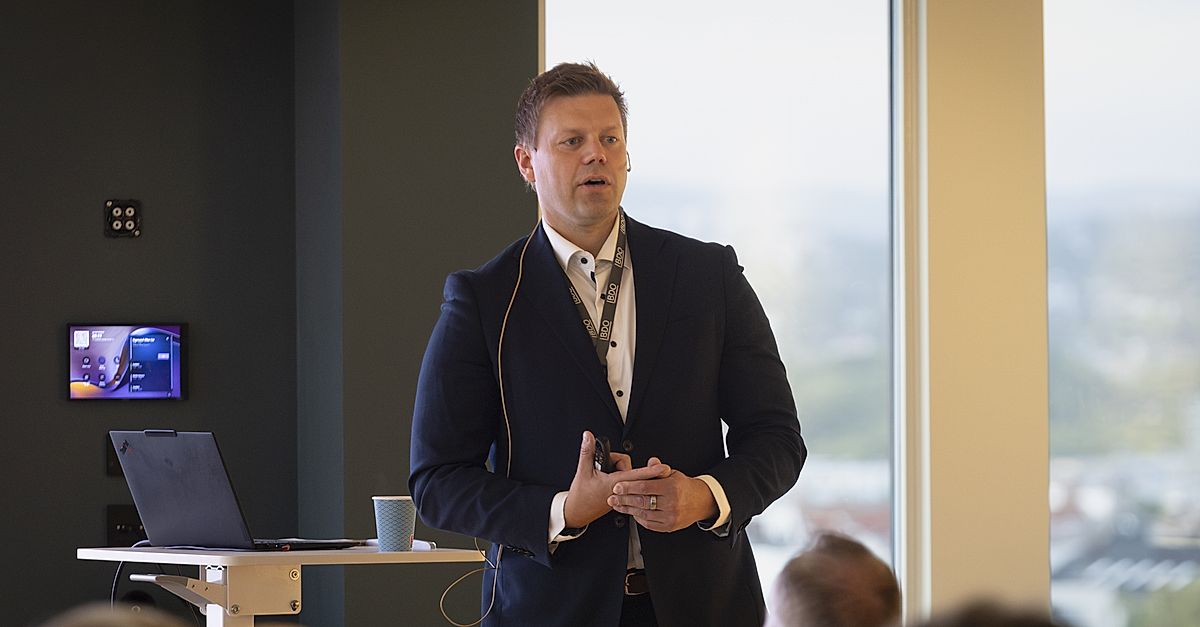
Sigmund Olav Lie under sitt innlegg på Eiendomsforum i september.
Family offices
De fire BDO har sett på hadde samlet 30,1 prosent av verdijustert egenkapital i eiendom i 2021. I 2025 var andelen 26,8 prosent. Rapportert eiendomsverdi lå i samme periode mellom 66 og 71 milliarder kroner, og var høyest i 2025.
Samlet verdijustert egenkapital vokste til sammenligning fra 227,8 til 266,4 milliarder, en økning på 17 prosent.
– Vi ser at eiendomsandelen har falt fordi den øvrige kapitalen har vokst raskere, presiserer Lie.
Spredningen mellom aktørene i utvalget er stor. I 2025 lå de fra i overkant av ni prosent til nærmere 28 prosent. Det sier antakelig mest om historikk og ulike preferanser. Det globale snittet i UBS Global Family Office Report ligger stabilt mellom 10 og 13 prosent, og europeiske family offices ligger tett på dette.
Livselskapene
Fem av seks i utvalget har fallende eiendomsandel av forvaltningskapitalen. Én aktør øker sin andel og skiller seg ut.
Bakteppet er at ytelsesporteføljene, der eiendom historisk har hatt en solid plass, krymper. Innskuddsporteføljene vokser, men uten samme eiendomsvekting, blant annet fordi kundene i økende grad velger selv og mange lander på indeksprodukter.
– Her kan forklaringen være strukturell, da overgangen fra ytelsesordninger til innskuddsordninger har reell betydning for disse selskapene. Samtidig vokser de kommunale pensjonskassene, og det er i økende grad der etterspørselen etter eiendom kommer fra, sier Lie.
De globale kapitalforvalterne
Hos de store globale kapitalforvalterne har medianen for eiendomsandel ligget stabilt mellom 10,4 og 11,7 prosent gjennom fire år med kraftig renteoppgang.
Spredningen er stor med BlackRock som ligger helt nede på 0,2 prosent, mens Blackstone ligger mellom 25 og 33,5 prosent i perioden.
Samlet forvaltningskapital i utvalget vokste fra 119 til nær 188 billioner kroner, nesten 58 prosent opp. Eiendomskapitalen vokste fra 5 til 7,2 billioner, altså 45 prosent.
– Vi ser at spredningen er stor mellom de ulike aktørene og at volumtallene er det mest interessante. Eiendomskapitalen vokser, men saktere enn den øvrige kapitalen, sier Lie.
Hva skjer fremover
– Det blir interessant å følge hvordan rentebildet og utviklingen i alternative aktivaklasser påvirker aktørenes aktivitet i eiendomsmarkedet fremover. Særlig når medvinden fra fallende yield trolig har avtatt og avkastningen fremover i større grad må hentes fra drift, seleksjon og verdiskaping i den enkelte eiendommen, avslutter Lie.
Analysen ble presentert på BDO Eiendomsforum 8. september 2026.